

免费在线开票软件
支持 KSeF
在面试中,我们常听到:“合作形式可选:劳动合同或B2B。”但事情真的这么简单吗?B2B是通过个体经营提供服务的一种常见合同形式,在IT、法律服务、新闻和销售等行业尤其普遍。它的主要优点是双方在确定合同内容上有较大自由(不受劳动合同大部分限制),以及有利的税务安排。因此,企业和承包方都经常选择B2B。
选择课税方式
通过企业提供服务的人在所得税方面可从以下三种方式中选择。我们对每种方式按照以下假设举例计算税款和医疗保险缴费:
- 收入150,000兹罗提,
- 成本20,000兹罗提,
- 当年缴纳社会保险费15,798兹罗提,
- 定额税税率8.5%。
重要的是,如通过B2B为目前或此前的雇主提供服务(涉及当年和上一年),纳税人无权选择统一税率或定额税,也无权享受ZUS社保优惠(创业初期优惠及小额ZUS)。

懂业务的会计服务
留下您的电子邮箱,每周接收一次支持企业发展的指南

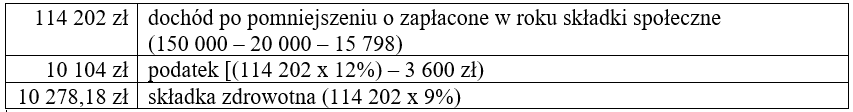
累进税率
按这种方式纳税时,收入中的30,000兹罗提免税。超过这一金额至120,000兹罗提的部分税率为12%,超过门槛的部分为32%。全部所得都需缴纳9%的医疗保险费。因此,高收入者采用这种方式并不划算。
例如:
统一税率
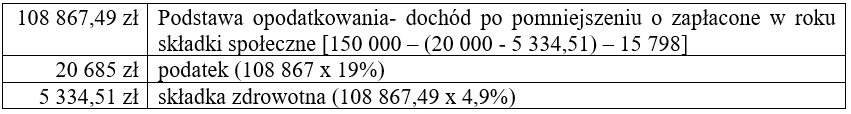
这种方式的税率为19%(无免税额),另加4.9%的医疗保险缴费。
医疗保险缴费可在10,200兹罗提以内计入税前成本(计入成本更有利)。
例如:
按一般规则或统一税率纳税时,医疗保险费设有最低额。2023年1月至6月为每月314.10兹罗提,其余月份为324兹罗提。
定额税
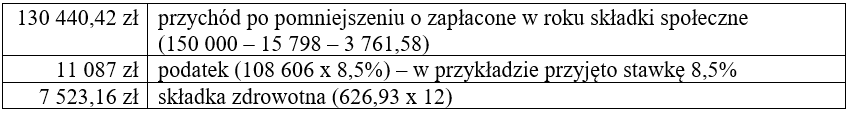
定额税以营业收入为税基,这与按累进税率和统一税率以所得为税基不同。
定额税税率取决于纳税人的活动,应根据《定额税法》第12条确定。
除税款外还需缴纳医疗保险费,其金额按照纳税人当年的营业收入分为三个档次。以下为2023年的每月缴费额。年收入:
- 不超过60,000兹罗提——医疗保险费376.16兹罗提,
- 超过60,000至300,000兹罗提——626.93兹罗提,
- 超过300,000兹罗提——1,128.48兹罗提。
医疗保险费按纳税年度确定,每年依据平均工资增长调整。
税款和医疗保险费的计算基数为营业收入减去当月已缴的社会保险费以及已缴医疗保险费的50%。
例如:

如果您对本文感兴趣,请了解我们的税务咨询服务,看看我们如何帮助您:
总结
上述计算都只是例子,每种情况都应详细评估。不过,在这些假设下,定额税显然是最有利的课税方式。






