
免费在线开票软件
支持 KSeF
Submitting a notification to the Central Register of Beneficial Owners is one of the basic obligations imposed on most commercial companies, foundations, including family foundations, and other entities entered in the National Court Register. CRBR collects information about the individuals who actually control an entity and primarily serves to counter money laundering and terrorist financing. Beneficial ownership notifications are submitted to CRBR exclusively electronically, and an entity that fails to comply within the statutory deadline risks serious financial consequences.
In practice, the greatest uncertainty concerns not the existence of the obligation itself, but how to fulfil it correctly: who may sign a CRBR notification, when it must be submitted and how to go through the CRBR online system step by step. This concerns both the first notification after registering an entity and subsequent updates to beneficial ownership information when something changes in the company.
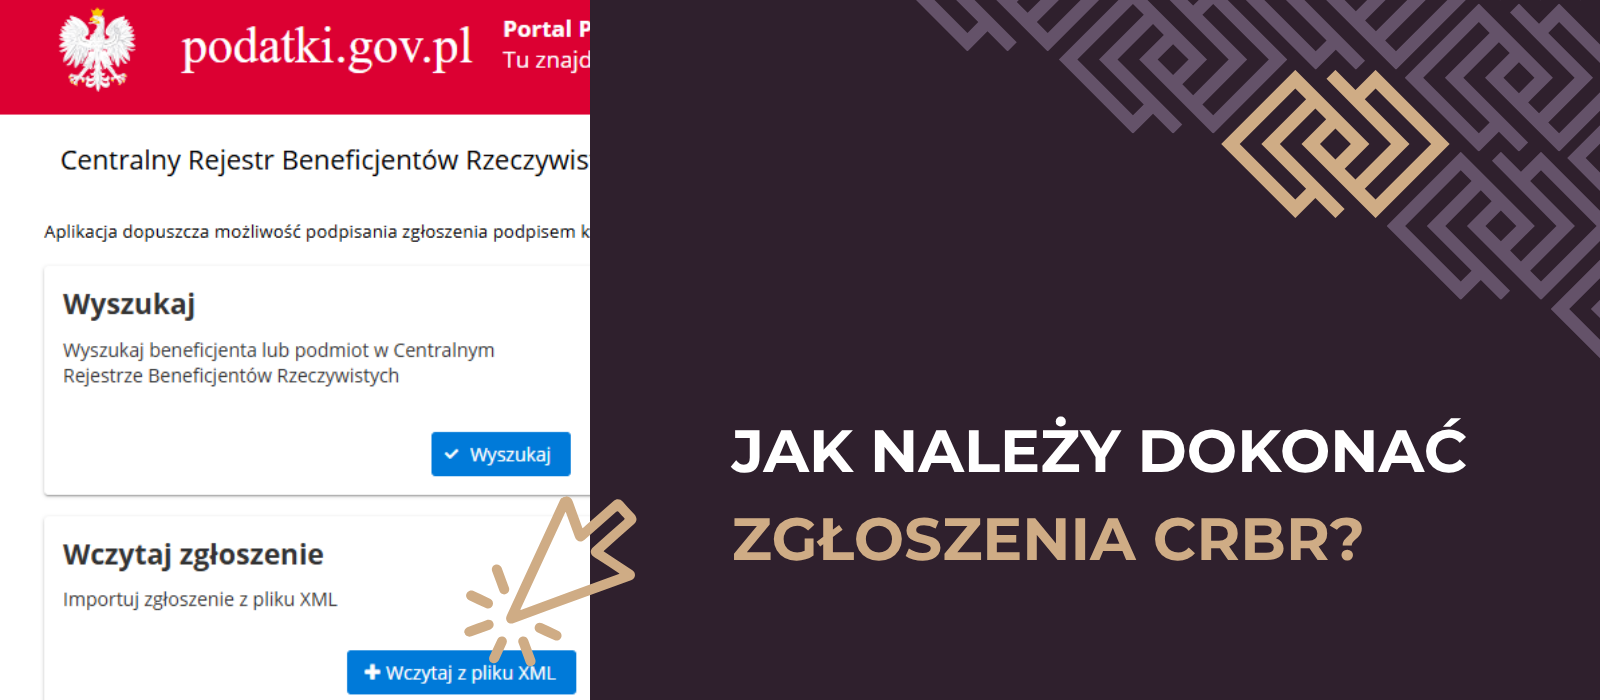
如何逐步向 CRBR 申报
实际上,申报流程包括将事先准备的申报文件导入 CRBR 系统,并使用可信个人资料或合格电子签名进行电子签署。以下介绍各个步骤。
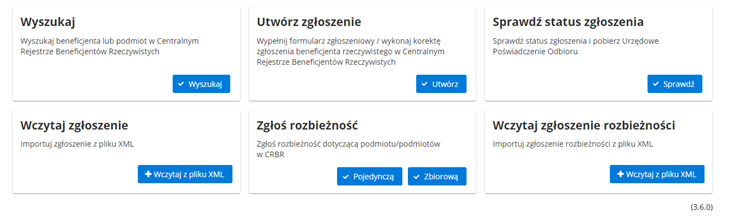
- 将收到的待签署申报文件保存到电脑,然后访问 crbr.podatki.gov.pl,在主面板选择“Wczytaj zgłoszenie”(载入申报)。
- 指定尚未签署的申报文件在硬盘上的位置,将其导入系统。
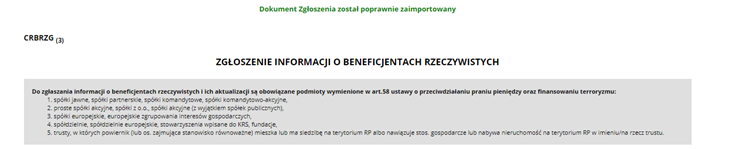
- 导入成功后,屏幕会显示申报摘要,页面顶部会出现申报文件已成功导入的提示。此时,应检查摘要中的信息是否与实际情况一致。
- 选择“Podpisz dokument”(签署文件)。系统会跳转到一个页面,您可以使用 ePUAP 可信个人资料或合格电子签名签署文件。
- 签署后,系统返回申报摘要页面,摘要下方会显示签署人的姓名。
- 点击“Wyślij zgłoszenie”(发送申报),再通过“Akceptuj”(接受)按钮确认发送。系统会显示一个专用代码,必须保存并保留,因为稍后需要使用它下载官方收件回执,即证明已向 CRBR 提交申报的文件。
至此,CRBR 申报已提交。应同时保留用于下载 UPO 的代码和官方收件回执本身,因为在可能的检查中,该文件就是已履行法定义务的证明。
哪些主体有义务向 CRBR 申报?
向 CRBR 申报实际受益人信息的义务适用于普通合伙企业、有限合伙企业、股份有限合伙企业、有限责任公司、简式股份公司,以及上市公众公司以外的股份公司等主体。还包括欧洲经济利益集团、合作社、欧洲合作社、须登记于国家法院登记册的协会和基金会。自 2023 年起,家族基金会也加入这一范围。它们按照类似规则申报实际受益人,但期限从家族基金会登记册中的登记日起算,而不是从 KRS 登记日起算。如果信托受托人居住地或注册地在波兰,或者代表信托在波兰建立业务关系或购买不动产,信托也须申报。不过,个体经营者不承担向 CRBR 申报的义务。

懂业务的会计服务
留下电子邮箱,每周获取助力企业发展的实用指南。

向 CRBR 申报的期限有多长?
新注册主体须在登记于国家法院登记册之日起 14 个工作日内,向 CRBR 申报实际受益人信息。对于家族基金会,期限从其登记于法院管理的家族基金会登记册之日起算。星期六和法定休假日不计入期限,因此最好预留时间安排申报,而不是等到最后一天。CRBR 申报本身免费,但未申报、逾期申报或提供与实际情况不符的信息,可能导致主体被处以最高 1,000,000 波兰兹罗提的行政罚款。重要的是,履行该义务的责任由有权代表主体的人员承担,通常是管理委员会成员,不能完全转移给代理人。
如何更新 CRBR 中的实际受益人信息?
义务并不会在首次申报后结束。此前提交给 CRBR 的信息发生任何变化,都产生更新申报的义务。例如,合伙人或股东变化、持股比例或表决权数量变化、任命或解除管理委员会成员、实际受益人的住址、国籍或 PESEL 号码变化,以及因企业转型或新投资者加入而产生的所有权结构变化。主体须在变化发生之日起 14 天内提交更新。如果某项变化需要先登记于 KRS,期限从该登记日起算。如果短时间内发生多项独立变化,每项变化都应单独申报,并分别遵守各自的期限。
更新实际受益人信息并不是编辑此前提交的文件,因为 CRBR 不提供这种功能。更新意味着准备并签署一份新的申报,包含截至变化发生之日完整、最新的信息。这份申报会自动替代登记册中此前提交的版本。技术流程与上文介绍的首次申报完全相同:将文件保存到电脑,载入 CRBR 系统,检查摘要,使用可信个人资料或合格电子签名签署,然后发送申报,并保留下载 UPO 的代码。与首次申报一样,更新免费。未更新或逾期更新,可能导致主体被处以最高 1,000,000 波兰兹罗提的行政罚款。
如果您对本文感兴趣,欢迎了解我们的税务咨询服务:
总结
准备申报文件后,应核实内容、电子签署并通过 CRBR 发送,同时保存回执及下载代码。登记后的申报义务仍然存在:信息变化需要提交包含完整最新信息的新申报。主体代表应跟踪首次申报和后续更新各自适用的期限。