
免费在线开票软件
支持 KSeF
新的波兰新政将为企业带来许多变化,其中对个体经营者的影响相当显著。部分改革将在新纳税年度生效,其他则会在今年开始适用。经营者会面临什么变化?新政将带来哪些变化,哪些值得提前准备?本文解释。
波兰新政与税务——经营者可以期待什么
财政部提出了一项将大幅改变税务规则的法案。收入最低的人将受益,高收入经营者则会明显感受到改革。主要税务变化包括:
- 免税额提高至30,000兹罗提;
- 第一档税率门槛从年收入85,528兹罗提提高至120,000兹罗提;
- 按一般规则纳税者及法人管理机构的医疗保险费率为9%,按收入定额税纳税者为定额税率的三分之一;
- 医疗保险费不能从税款中抵扣;
- 将引入所谓“中产阶级减免”,但原则上不涵盖民事合同或经营活动(包括自己的企业)所得;
- 研发减免与IP Box将合并;
- 对将业务迁至波兰或从国外返回的经营者引入“回归减免”,回国后两年只缴纳50%的个人所得税。
随着波兰新政改革生效(即2022年1月1日起),经营者,尤其是高收入者,会在自己的钱包里感受到影响。

懂业务的会计服务
留下您的电子邮箱,每周接收一次支持企业发展的指南

波兰新政——按一般规则纳税
根据财政部的公告,经营者可以预计税务将有重大变化。为使情况更清楚,我们在下方用表格和图表说明。
波兰新政与按一般规则征税:
|
情形 |
DOCHÓD / MIESIĄC |
医疗保险费 |
税款 / MIESIĄC
|
免税额 / ROK |
税款与医疗保险费负担 / ROK |
|
目前 |
3 000 兹罗提 |
381 兹罗提 |
182 兹罗提 |
525 兹罗提 |
6 231 兹罗提 |
|
波兰新政 |
3 000 兹罗提 |
279 兹罗提 |
510 兹罗提 |
5 100 兹罗提 |
4 260 兹罗提 |
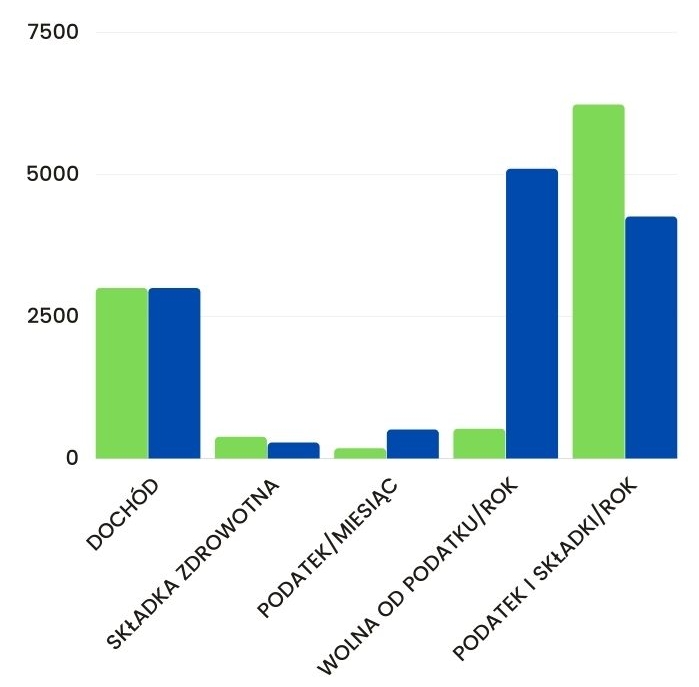 绿色:目前水平。蓝色:波兰新政实施后的预测水平。
|
情形 |
DOCHÓD / MIESIĄC |
医疗保险费 |
税款 / MIESIĄC
|
免税额 / ROK |
税款与医疗保险费负担 / ROK |
|
目前 |
7 000 兹罗提 |
381 兹罗提 |
862 兹罗提 |
525 兹罗提 |
14 391 兹罗提 |
|
波兰新政 |
7 000 兹罗提 |
630 兹罗提 |
1190 兹罗提 |
5 100 兹罗提 |
16 740 兹罗提 |
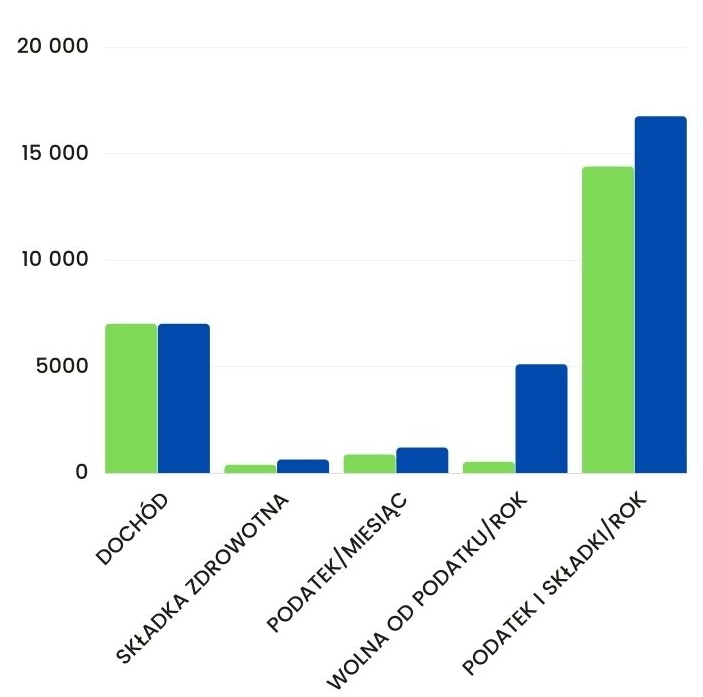 绿色:目前水平。蓝色:波兰新政实施后的预测水平。
|
情形 |
DOCHÓD / MIESIĄC |
医疗保险费 |
税款 / MIESIĄC
|
免税额 / ROK |
税款与医疗保险费负担 / ROK |
|
目前 |
20 000 兹罗提 |
381 兹罗提 |
3 072 兹罗提 |
- |
67 512 兹罗提 |
|
波兰新政 |
20 000 兹罗提 |
1 800 兹罗提 |
3 400 兹罗提 |
- |
74 540 兹罗提 |
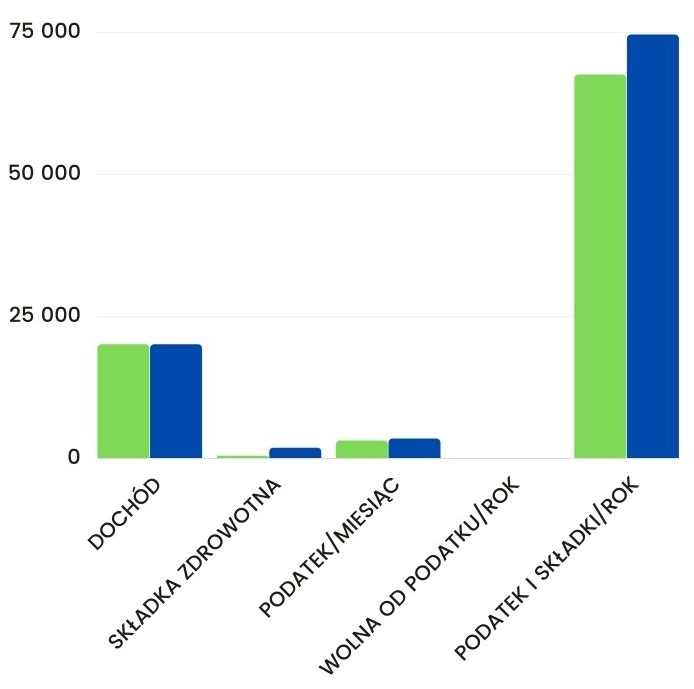 绿色:目前水平。蓝色:波兰新政实施后的预测水平。
线性所得税与波兰新政
按线性所得税纳税的经营者情况略有不同:差异涉及ZUS社保费及其结算。波兰新政对该群体的影响如下:
|
情形 |
DOCHÓD / MIESIĄC |
医疗保险费 |
税款 / MIESIĄC
|
税款与医疗保险费负担 / ROK |
|
目前 |
3 000 兹罗提 |
381 兹罗提 |
242 兹罗提 |
7 476 兹罗提 |
|
波兰新政 |
3 000 兹罗提 |
279 兹罗提 |
570 兹罗提 |
10 188 兹罗提 |
|
情形 |
DOCHÓD / MIESIĄC |
医疗保险费 |
税款 / MIESIĄC
|
税款与医疗保险费负担 / ROK |
|
目前 |
7 000 兹罗提 |
381 兹罗提 |
1 002 兹罗提 |
16 596 兹罗提 |
|
波兰新政 |
7 000 兹罗提 |
630 兹罗提 |
1 330 兹罗提 |
23 520 兹罗提 |
|
情形 |
DOCHÓD / MIESIĄC |
医疗保险费 |
税款 / MIESIĄC
|
税款与医疗保险费负担 / ROK |
|
目前 |
20 000 兹罗提 |
381 兹罗提 |
3 472 兹罗提 |
46 236 兹罗提 |
|
波兰新政 |
20 000 兹罗提 |
1 800 兹罗提 |
3 800 兹罗提 |
67 200 兹罗提 |
上述计算不包括约1,000兹罗提的社会保险费;经营者现在缴纳,未来也会继续缴纳。
波兰新政与收入定额税
波兰新政对收入定额税率的改动不多。主要改革涉及按定额税结算的经营者医疗保险费:缴费率将为定额税率的三分之一。此外,已缴医疗保险费不能从税款抵扣。
波兰新政——个体企业
尽管宣布1,800万人将从变化中受益,波兰新政对许多个体经营者并非好消息。立法者也有意减少民事合同的使用。尤其严重的是,经营收入及民事合同收入不纳入“中产阶级减免”。
减免适用于年收入68,412至133,692兹罗提(每月5,700至11,140兹罗提),但只限劳动合同。因此,处于这一收入区间的经营者无法抵消医疗保险费不再抵税造成的损失。于是产生一个问题:设立公司是否更好,还是将个体企业迁出波兰,例如到捷克?欢迎有此疑问的人联系我们,TaxCoach专家将建议最有利的方案。

如果您对本文感兴趣,欢迎了解我们的税务咨询服务: